
Con quale Permesso di Soggiorno puo’ lavorare la Badante ?
I lavoratori extracomunitari in possesso di regolare permesso di soggiorno e residenti in
Italia possono essere assunti con qualsiasi tipo di contratto di lavoro.
Per assumere una badante extracomunitaria occorre verificare che sia possesso di valido permesso di soggiorno, che non dovrà essere scaduto, o se scaduto in fase di rinnovo con regolare ricevuta.
Inoltre, il permesso di soggiorno in possesso della lavoratrice deve essere:
- per motivi di lavoro (non stagionale)
- per motivi familiari
- per motivi di studio
- per asilo politico
- per motivi umanitari, protezione sociale, assistenza minore (ex art. 31)
- per vittime di violenza domestica
- per calamità
- per atti di particolare valore civile.
Quando manca il permesso di soggiorno
La situazione, senza dubbio, inizia a farsi leggermente più complessa nel momento in cui una famiglia assume una colf o una badante sprovvista di permesso di soggiorno. In questo caso viene commesso un vero e proprio reato, che può essere punito con l’arresto da tre mesi fino ad un anno. Da tener presente poi, anche un’ammenda da 5.000 euro per ogni collaboratore domestico assunto senza permesso di soggiorno.
Assunzione badante con Decreto Flussi
Assumere una badante extracomunitaria con le quote messe a disposizione dal Decreto Flussi vuol dire permettere ad una lavoratrice, che si trova nel proprio Paese di origine, di entrare nel territorio italiano per lavorare.
Il decreto flussi è l’atto normativo con il quale il Ministero dell’Interno stabilisce quanti stranieri possono entrare in Italia per lavoro. Il decreto riguarda stranieri che si trovano ancora nei loro paesi di origine e non chi si trova già sul territorio nazionale senza permesso di soggiorno. La domanda viene presentata telematicamente dal datore di lavoro, che, se è in possesso dei requisiti richiesti, ottiene un nulla osta al lavoro.
Sanzioni per mancata Iscrizione all’INPS e pagamento dei contributi
Un passaggio fondamentale, è quello che riguarda l’iscrizione all’INPS.
Questa dimenticanza infatti potrebbe costarti cara: la sanzione oscilla tra i 1.500 e i 12.000 euro!
Lo stesso vale per il mancato pagamento dei contributi: entra 12 mesi dovrai pagare una sanzione del 40% dell’importo dovuto! In caso contrario ti verrà contestata un’evasione contributiva sanzionata per legge
Per assistenza puoi contattare i nostri uffici SNALV CONFSAL AURELIO
tel. 06.39741831 oppure per tramite email su aurelio.snalvconfsal@gmail.com

Anticipazione NASpI
L’Anticipazione NASpI consiste nella liquidazione anticipata in un’unica soluzione dell’importo complessivo della NASpI. Sull’importo erogato è operata la trattenuta IRPEF secondo la normativa vigente.
I beneficiari della NASpI Anticipata
I beneficiari della NASpI possono chiedere la liquidazione dell’indennità in un’unica soluzione se intendono:
- avviare un’attività lavorativa autonoma;
- avviare un’impresa individuale;
- sottoscrivere una quota di capitale sociale di una cooperativa con rapporto mutualistico di attività lavorativa da parte del socio;
- sviluppare a tempo pieno e in modo autonomo l’attività autonoma già iniziata durante il rapporto di lavoro dipendente che, essendo cessato, ha dato luogo alla NASpI (articolo 8, decreto legislativo 4 marzo 2015, n. 22).
Come fare domanda
La domanda va presentata entro 30 giorni dall’inizio dell’attività autonoma, dell’impresa individuale o dalla sottoscrizione di una quota di capitale sociale di una cooperativa.
Se l’attività è iniziata durante il rapporto di lavoro dipendente che, essendo cessato, ha dato luogo alla prestazione NASpI, la domanda di anticipazione deve essere trasmessa entro 30 giorni dalla domanda di indennità NASpI.
Al beneficiario della prestazione che opta per la NASpI anticipata non spetta la contribuzione figurativa.
Decadenza del diritto alla NASpI anticipata
Se il beneficiario instaura un rapporto di lavoro subordinato prima della scadenza del periodo per il quale l’indennità corrisposta in forma anticipata sarebbe durata se fosse stata erogata in forma mensile, l’indennità va restituita. Da questa fattispecie è escluso il caso del rapporto di lavoro frutto dalla sottoscrizione di una quota di capitale sociale di una cooperativa.
Esenzione fiscale per soci di cooperativa
La legge 27 dicembre 2019, n. 160 prevede che la liquidazione anticipata, in un’unica soluzione, della NASpI si considera non imponibile ai fini dell’imposta sul reddito delle persone fisiche quando la stessa è destinata alla sottoscrizione di una quota di capitale sociale di una cooperativa nella quale il rapporto mutualistico ha ad oggetto la prestazione di attività lavorativa da parte del socio.
Con la circolare INPS 26 novembre 2021, n. 178, relativamente all’esenzione ai fini fiscali, l’Istituto fornisce le istruzioni e le informazioni sugli adempimenti a carico del richiedente e dell’INPS in qualità di sostituto d’imposta.
Se hai bisogno di assistenza sull’ ANTICIPAZIONE NASpI a Roma Aurelio, puoi rivolgerti alla F.N.A. Territoriale
Valle Aurelia – Tel 06.39741831 – Email aurelio.snalvconfsal@gmail.com
FALSE PARTITE IVA – Lavoro autonomo e presunzione di lavoro Subordinato
Il lavoratore autonomo che dispone di una sede fissa di lavoro presso il committente e utilizza beni e strumentazione o che per almeno due anni ha un fatturato proveniente per l’80% verso uno stesso committente potrebbe essere considerato “falsa partita IVA“, con delle conseguenze sanzionatorie a carico del committente (datore di lavoro) e generare una vertenza di lavoro .
Le false partite IVA, ovvero tutte quelle situazioni in cui un soggetto apre ad hoc una partita IVA su richiesta/obbligo del datore di lavoro, non per effettuare una vera e propria attività professionale indipendente, quanto per collaborare stabilmente con un’azienda, mascherando così un contratto di lavoro dipendente, non sono poi così rare in una situazione economica, ove molte imprese cercano espedienti per evitare di instaurare rapporti di lavoro onerosi e stabili come quelli relativi al lavoro dipendente.
FALSE PARTITE IVA: RISVOLTI OPERATIVI
Il lavoro autonomo “puro“, inquadrato spesso con la locuzione “lavoro con partita IVA“, si manifesta attraverso una delle seguenti forme:
- Contratto d’opera(articoli 2222 e segg. codice civile);
- Contratto d’opera intellettuale(articoli 2230 e segg. codice civile).
Caratteristica fondamentale è l’assoluta autonomia operativa ed organizzativa. Infatti, il prestatore di lavoro autonomo decide autonomamente i tempi, le modalità e i mezzi necessari per l’esecuzione della prestazione, non è sottoposto al potere direttivo, organizzativo, disciplinare e di controllo del committente ed opera senza alcun coordinamento con l’attività del committente stesso.
Il legislatore ha previsto che alcuni modelli contrattuali siano esentati dall’obbligo di identificare uno specifico progetto ovvero:
- Agenti e rappresentanti di commercio;
- Professioni intellettuali che prevedano l’iscrizione in appositi albi professionali;
- Componenti degli organi di amministrazione e di controllo delle società (ad esempio, amministratori, sindaci, revisori);
- Partecipanti a collegi e commissioni;
- Coloro che percepiscano pensioni di vecchiaia;
- Collaborazioni svolte nei confronti delle Pubbliche Amministrazioni;
- Rapporti svolti in favore di associazioni e società sportive dilettantistiche affiliate alle federazioni sportive nazionali, alle discipline sportive associate e agli enti di promozione riconosciute dal CONI, come individuate e disciplinate dall’articolo 90 della Legge 27 dicembre 2002, n. 289.
Sono altresì escluse dall’obbligo dello specifico progetto le collaborazioni occasionali.
FALSE PARTITE IVA E PRESUNZIONE LEGALE
L’art. 69-bis del D.Lgs. n. 276/2003, salvo prova contraria del committente, stabilisce che le prestazioni effettuate da persone con partita IVA sono riqualificate come rapporti di lavoro dipendente (false partite IVA) qualora ricorrano almeno due delle seguenti condizioni:
- La collaborazione con il medesimo committente abbia una durata complessiva a 8 mesi annui per 2 anni consecutivi (lett. a – criterio temporale);
- Il corrispettivo derivante da tale collaborazione, anche se fatturato a più soggetti riconducibili al medesimo centro di imputazione di interessi, costituisca più dell’80% dei corrispettivi annui complessivamente percepiti dal collaboratore nell’arco di 2 anni solari consecutivi (lett. b – criterio del fatturato);
- Il collaboratore disponga di una postazione fissa di lavoro presso una delle sedi del committente (lett. c – criterio organizzativo).
Se ritieni di che il tuo rapporto di lavoro possa rientrare nelle suddette specifiche e vuoi richiedere il riconoscimento di rapporto di lavoro subordinato puoi contattarci:
Per consulenza e assistenza prendi contatti con i nostri uffici SNALV CONFSAL
AURELIO tel. 0639741831 oppure per tramite email aurelio.snalvconfsal@gmail.com
Flussi 2024: ulteriore assegnazione di quote per conversione
Nuova distribuzione territoriale di quote per la conversione dei permessi di soggiorno da “lavoro stagionale” a “lavoro subordinato non stagionale”
La Direzione Generale per le politiche migratorie e per l’inserimento sociale e lavorativo dei migranti ha proceduto a un’ulteriore assegnazione territoriale di quote sul sistema SILEN al fine di soddisfare le richieste di conversione di permessi di soggiorno per lavoro stagionale in permessi di soggiorno per lavoro subordinato non stagionale (art. 6, comma 5, lett. a del D.P.C.M. 27 settembre 2023) relative all’anno 2024, presentate sino al 31 dicembre 2024.
L’intervento mira a garantire una maggiore flessibilità nella gestione dei flussi migratori e a favorire la stabilizzazione lavorativa dei cittadini stranieri già presenti sul territorio nazionale. Le quote redistribuite a livello locale permetteranno alle Prefetture di evadere più efficacemente le istanze pendenti, contribuendo a una migliore integrazione socio-lavorativa.
Per Assistenza sulle pratiche di Immigrazione a Roma puoi contattare i nostri uffici in Viale di Valle
Aurelia, 65 – tel. 06.39741831 oppure tramite Email aurelio.snalvconfsal@gmail.com
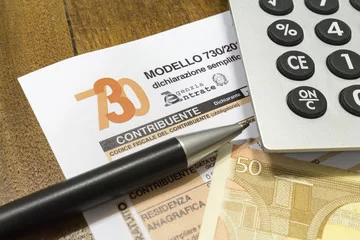
Tutte le Novità 730-2025
DICHIARAZIONE DEI REDDITI 2025
Diverse le novità che caratterizzano il nuovo modello 730. Ciò è stretta conseguenza in primis delle novità di cui alla riforma fiscale, L.n°111/2023, che ha previsto il graduale ampliamento dei redditi dichiarabili con il 730. Tale processo è stato avviato già lo scorso anno, ad esempio dal 2024 è possibile compilare il quadro W equivalente al quadro RW del modello Redditi ai fini dell’assolvimento degli obblighi di monitoraggio fiscale per gli immobili e i prodotti finanziari detenuti all’estero.
- Approvazione definitiva del modello 730/2025: l’Agenzia delle Entrate ha ufficializzato il modello 730/2025 con le relative istruzioni. Il modello è destinato a dipendenti e pensionati per dichiarare i redditi del 2024 e detrarre le spese sostenute nello stesso anno.
- Ampliamento dei redditi dichiarabili: grazie alla riforma fiscale (L. 111/2023), il 730/2025 permette di dichiarare nuovi tipi di redditi, prima riservati al modello REDDITI PF. Tra questi, i redditi soggetti a tassazione separata e plusvalenze finanziarie (quadro T).
- Modifiche fiscali e nuove aliquote IRPEF: riduzione degli scaglioni IRPEF da quattro a tre, introduzione di un nuovo regime per le locazioni brevi con aliquota al 26% (ridotta al 21% per una sola unità immobiliare), e nuove regole per lavoratori frontalieri e impatriati.
- Aggiornamenti su detrazioni e bonus fiscali: aumento della detrazione per redditi da lavoro dipendente (fino a 1.955€ per chi guadagna fino a 15.000€), modifica della detrazione per il personale della sicurezza, conferma del Bonus tredicesima (100€ per redditi fino a 28.000€), e nuova regolamentazione del Superbonus (detrazione al 70% con rateizzazione in 10 anni).
- Novità per immobili e investimenti all’estero: l’aliquota IVIE per gli immobili all’estero è fissata all’1,06%, mentre l’IVAFE per prodotti finanziari detenuti in Stati a regime fiscale privilegiato è del 4 per mille annuo. Inoltre, obbligo di indicare il Codice Identificativo Nazionale (CIN) per locazioni turistiche e contratti brevi.
OMESSA DICHIARAZIONE DEI REDDITI
La dichiarazione dei redditi si considera omessa se trascorsi 90 giorni dalla scadenza il contribuente non esonerato della dichiarazione dei redditi, non provvede a presentare il modello 730 o Modello Unico – Redditi.
Le sanzioni per l’omessa dichiarazione dei redditi sono:
Sanzione amministrativa dal 120% al 240% dell’ammontare delle imposte dovute (art.1 comma1e 3 del D.Lgs.471/97. Dal 2016 la sanzione va dal 60 al 120% nel caso in cui il contribuente provveda a presentare una nuova dichiarazione entro i termini della dichiarazione per l’anno successivo mentre rimane dal 120% al 240% se non provvede alla nuova presentazione. Vi è la possibilità di usufruire di un ravvedimento operoso entro i 90 giorni successivi dalla scadenza.
In caso di dichiarazione senza imposte dovute la sanzione va dai 250 ai 1000 euro. Qualora venisse presentata la dichiarazione entro i termini dell’anno successivo, la sanzione va dai 150 ai 500 euro.
Sanzione omessa dichiarazione Irap la sanzione va dal 120% al 240% dell’imposta dovuta ( art.32 comma 1 del D.Lgs . 446/97);
Il Contribuente che è in ritardo con la propria Denuncia dei Redditi potrà sistemare la sua posizione attraverso il ravvedimento operoso.
Per la Presentazione del tuo 730 o del Modello Unico, contatta il nostro
SPORTELLO CAF al 06 39741831 in Viale di Valle Aurelia 65 – 00167 Roma
Cittadinanza italiana per discendenza: nuove linee esplicative
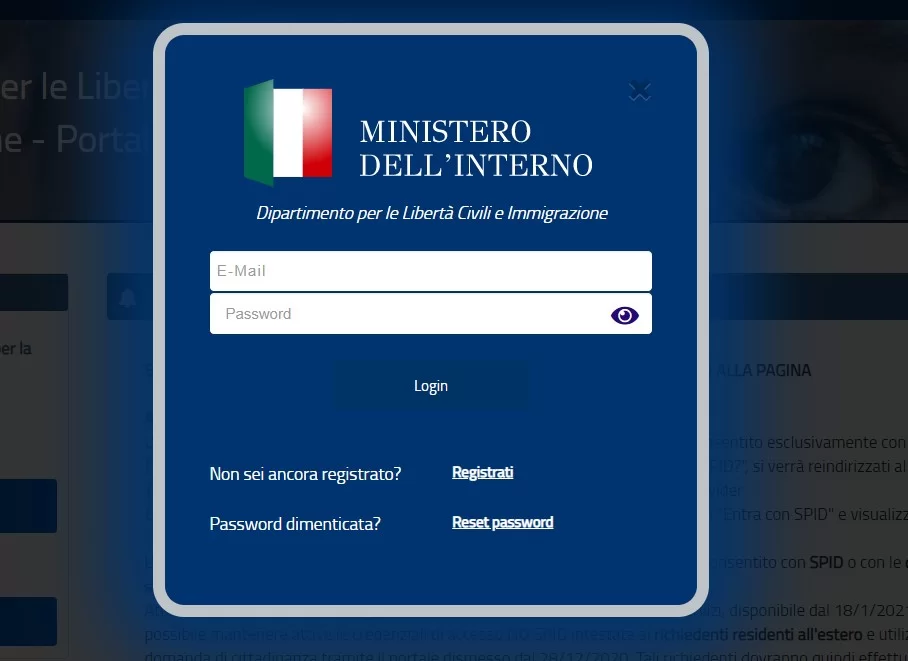
La cittadinanza italiana iure sanguinis, ossia per discendenza, è un tema di grande importanza per le generazioni di italiani emigrati all’estero e per i loro discendenti. Recentemente, la Corte di Cassazione ha fornito nuove interpretazioni giuridiche sul riconoscimento di questa cittadinanza. Inoltre, il Ministero dell’Interno, in risposta a numerosi quesiti da parte di Prefetture e Comuni, ha chiarito alcuni aspetti attraverso una circolare del 3 ottobre 2024
Le novità introdotte dalle sentenze della Corte di Cassazione
Le nuove linee interpretative, delineate nella circolare, prendono in considerazione recenti decisioni della Corte di Cassazione riguardo alla cittadinanza italiana iure sanguinis, con particolare riferimento agli articoli 7 e 12 della legge n. 555 del 1912, che regolano l’acquisto e la perdita della cittadinanza italiana. L’articolo 7 della legge n. 555 del 1912 stabilisce che la cittadinanza italiana si tramanda per discendenza, ma solo se la filiazione è avvenuta in determinati contesti legali e temporali. L’articolo 12, invece, trattava la possibilità di perdita della cittadinanza in determinate circostanze, come la naturalizzazione in un altro Stato.
Le implicazioni delle sentenze
Uno degli aspetti centrali delle nuove interpretazioni riguarda il momento in cui la cittadinanza italiana viene acquisita da chi è stato riconosciuto come cittadino italiano o da chi ha visto la propria filiazione dichiarata giudizialmente. In questi casi, la cittadinanza non decorre dal momento del riconoscimento o della sentenza, ma retroagisce, ossia viene considerata acquisita sin dal momento della nascita del discendente, anche se il riconoscimento è avvenuto dopo il raggiungimento della maggiore età.
Inoltre, la circolare sottolinea che il possesso ininterrotto dello stato di “figlio” è una condizione fondamentale per il riconoscimento della cittadinanza italiana. Ciò significa che la cittadinanza può essere trasmessa solo se la discendenza è mantenuta senza interruzione, ovvero senza che vengano meno i requisiti legali di filiazione.
Riflessioni sulle implicazioni pratiche
Queste nuove linee interpretative, sebbene fondate su precedenti giuridici consolidati, potrebbero comportare cambiamenti significativi nel processo di riconoscimento della cittadinanza per i discendenti di italiani all’estero. Per molte persone, soprattutto nelle comunità italiane in Sud America e in altre zone di emigrazione storica, la possibilità di ottenere o rivendicare la cittadinanza italiana è un’opportunità di valore, anche in ottica di mobilità internazionale e accesso a diritti sociali ed economici nell’Unione Europea. In conclusione, la circolare del Ministero dell’Interno fornisce un importante aggiornamento su un tema di grande attualità, offrendo una maggiore chiarezza sulla questione della cittadinanza italiana iure sanguinis, che riguarda milioni di discendenti di italiani in tutto il mondo.
Per Assistenza su pratiche di immigrazione a Roma puoi contattare i nostri uffici in
Viale di Valle Aurelia, 65 – 00167 Roma SNALV CONFSAL AURELIO al tel. 06.39741831
oppure tramite Email aurelio.snalvconfsal@gmail.com
Ospitalità a cittadini stranieri, adempimenti necessari per coloro che forniscono l’alloggio
Il cittadino straniero per soggiornare in Italia necessita della garanzia di un alloggio. L’alloggio può anche essere ottenuto grazie all’ospitalità di qualcuno oppure affittando o acquistando una casa. In casi di difficoltà si può usufruire dell’alloggio presso un Centro di Accoglienza.
Quali obblighi ha chi da ospitalità ad un cittadino straniero?
Chiunque, a qualsiasi titolo, dà alloggio o ospita stranieri a casa propria, è obbligato a comunicarlo alle autorità di pubblica sicurezza con una dichiarazione di ospitalità. La comunicazione è sempre dovuta, indipendentemente dalla durata dell’ospitalità.
La L. 99/2013 ha previsto che la comunicazione cui è tenuto chi dia alloggio o ospiti uno straniero va effettuata, nel caso in cui lo straniero sia un lavoratore alle dipendenze di chi dispone dell’alloggio, mediante la comunicazione obbligatoria di assunzione.
In che modo si deve dare la comunicazione?
La comunicazione deve avvenire in forma scritta entro 48 ore, anche tramite lettera raccomandata con avviso di ricevuta alle autorità di Pubblica Sicurezza competenti. Per inosservanza degli obblighi di comunicazione dell’ospitante sono previste delle sanzioni (pagamento di una multa da 160 € a 1.100 €, art. 7 D. Lgs. 286/98). La comunicazione scritta comprende, oltre alle generalità del denunciante quelle dello straniero, gli estremi del passaporto o del documento di identificazione e l’esatta ubicazione dell’immobile ceduto o in cui la persona straniera è alloggiata od ospitata.
Per gli alloggi offerti dai gestori di strutture ricettive (compreso B&B, affittacamere anche non professionali, case vacanze, ecc.) la comunicazione degli ospiti deve essere effettuata esclusivamente online attraverso il servizio “Alloggiati Web“.
A chi va inviata la comunicazione?
• Alla Questura nei comuni capoluogo di provincia;
• al Commissariato di Pubblica Sicurezza o Al Comune, nei comuni che non sono capoluogo;
• al Centro per l’Impiego competente per zona, contestualmente all’invio della comunicazione obbligatoria, nel caso in cui l’alloggio venga messo a disposizione dal datore di lavoro.
Quali obblighi ha il cittadino straniero in Italia per un soggiorno di breve durata?
Nei soggiorni di breve durata (inferiori ai 90 giorni) per motivi di visite, affari, turismo e studio non va richiesto il permesso di soggiorno, ma lo straniero dovrà semplicemente dichiarare, entro otto giorni dall’ingresso, la sua presenza in Italia all’autorità di frontiera al momento dell’ingresso, se questo è effettuato da un paese non appartenente all’Area Schengen, o al questore della provincia in cui si trova. La dichiarazione di presenza è effettuata su apposito modulo o, se lo straniero è alloggiato, in struttura alberghiera o analoga, mediante la dichiarazione cui è tenuta la struttura. L’adempimento è attestato con rilascio di copia della dichiarazione, da esibirsi a richiesta di ufficiali ed agenti della P.S. (v. Legge 28 maggio 2007 e Decreto del Ministero dell’Interno del 26 luglio 2007).
Per Assistenza su pratiche di immigrazione a Roma puoi contattare i nostri uffici in
Viale di Valle Aurelia, 65 – 00167 Roma SNALV CONFSAL AURELIO al tel. 06.39741831
oppure tramite Email aurelio.snalvconfsal@gmail.com
Permesso di soggiorno e cittadinanza italiana a seguito di unione civile
Permesso di soggiorno e cittadinanza italiana a seguito di unione civile
Per acquisire il permesso di soggiorno in Italia dopo un’unione civile, esclusivamente tra persone dello stesso sesso, è un processo che richiede il rispetto di determinati requisiti. Prima di tutto, entrambi i partner devono dimostrare di essere maggiorenni e legalmente capaci. Sarà necessario inoltre che uno dei due abbia già ottenuto un permesso di soggiorno per motivi diversi dall’unione civile, come ad esempio per motivi di lavoro o di studio.
Documentazione richiesta
La documentazione richiesta per acquisire il permesso di soggiorno a seguito di un’unione civile varia a seconda della situazione specifica dei partner. In generale, è necessario presentare una copia del contratto di unione civile, oltre alla documentazione che attesti la residenza in Italia e la situazione lavorativa o economica dei due partner. È fondamentale che tutta la documentazione sia correttamente compilata e legalizzata per evitare ritardi o complicazioni nel processo.
Procedura di richiesta
Una volta raccolta tutta la documentazione necessaria, i partner devono procedere con la richiesta del permesso di soggiorno presso gli uffici competenti. Solitamente, questa richiesta viene presentata presso la Questura del luogo di residenza del richiedente. È importante prestare attenzione alle tempistiche e agli appuntamenti disponibili per evitare lunghe attese. Durante il processo, potrebbe essere richiesta anche un’intervista per verificare la validità dell’unione civile.
Cittadinanza italiana
Per acquisire la cittadinanza italiana a seguito di un’unione civile è possibile solo dopo un periodo di convivenza legale ininterrotto di almeno tre anni. Durante questo periodo, è necessario dimostrare di aver rispettato tutte le leggi italiane e di essere in grado di sostenersi economicamente. Trascorsi i tre anni, è possibile avviare la procedura per la cittadinanza italiana, che prevede ulteriori documenti e controlli da parte delle autorità competenti.
Per Assistenza su pratiche di permesso di soggiorno e cittadinanza italiana – puoi contattare i nostri uffici in
Viale di Valle Aurelia, 65 – 00167 Roma – SNALV CONFSAL AURELIO al tel. 06.39741831
oppure Email aurelio.snalvconfsal@gmail.com
Licenziamento per mancato superamento del periodo di prova : la NASpI spetta ?
Pur essendo un licenziamento atipico, posto che il datore di lavoro può recedere dal contratto senza obbligo di:
- motivazione;
- preavviso;
- forma scritta;
in presenza dei requisiti di legge sopra citati (stato di disoccupazione e requisito contributivo) il dipendente che non supera la prova può trasmettere domanda per accedere alla NASpI.
Il diritto alla disoccupazione non spetta invece nelle ipotesi di interruzione della prova per dimissioni del dipendente. In questo caso infatti la cessazione del rapporto non è involontaria e, di conseguenza, non permette al lavoratore di accedere alla NASpI.
Da ultimo è utile ricordare che il periodo di prova (disciplinato dall’articolo 2096 del Codice civile) ha l’obiettivo di permettere alle parti di valutare la convenienza del rapporto di lavoro.
A pena di nullità, il patto di prova dev’essere scritto e sottoscritto tanto dall’azienda quanto dal lavoratore, altrimenti si considera come non apposto.
Inoltre, la clausola che prevede il periodo di prova deve contenere l’indicazione dettagliata delle mansioni affidate al lavoratore. Quest’ultimo aspetto risponde alla necessità di assicurare:
- al lavoratore la possibilità di impegnarsi secondo un programma ben definito, in modo da poter dimostrare le proprie attitudini;
- all’azienda di esprimere la propria valutazione sull’esito della prova.
Per Assistenza alla procedura della presentazione NASpI richiedi il tuo appuntamento allo
06/39741831 oppure Email aurelio.snalvconfsal@gmail.com
Conversione dei Permessi di Soggiorno
La conversione del permesso di soggiorno è un procedimento amministrativo tramite il quale un cittadino straniero, già residente o autorizzato a soggiornare nel territorio italiano, chiede il rilascio di un titolo di soggiorno per un motivo diverso da quello originario.
PROCEDURA DI CONVERSIONE
La conversione avviene chiedendo il nullaosta allo Sportello Unico per l’immigrazione della Prefettura territorialmente competente (determinata in base al luogo di residenza dello straniero).
Per alcune tipologie di permessi di soggiorno la condizione necessaria alla conversione è che vi siano quote di ingresso, previste dal c.d. “Decreto flussi”, e che il permesso di soggiorno posseduto sia in corso di validità. Le modifiche apportate con il Decreto-Legge n. 20 del 2023 prevedono, inoltre, la possibilità di conversione di alcune tipologie di permessi di soggiorno senza i vincoli delle quote.
IPOTESI DI CONVERSIONE
Le ipotesi di conversione del permesso di soggiorno sono diverse. Elenchiamo alcune:
- il permesso di soggiorno per motivi di studio/formazione può essere convertito in permesso di soggiorno per attività di lavoro subordinato o autonomo, se si possiedono i requisiti previsti per questa tipologia, oppure, per attesa occupazione, in seguito al conseguimento della laurea, master o dottorato;
- il permesso di soggiorno per lavoro stagionale può essere convertito in permesso di soggiorno per lavoro subordinato a tempo indeterminato o con contratto di almeno un anno;
- il permesso per lavoro subordinato, autonomo e per motivi di famiglia può essere invece convertito in quello per residenza elettiva.
- qualsiasi tipo di permesso può essere convertito in permesso di soggiorno per motivi di famiglia, se sussistono i requisiti.