
Tutte le Novità 730-2025
DICHIARAZIONE DEI REDDITI 2025
Diverse le novità che caratterizzano il nuovo modello 730. Ciò è stretta conseguenza in primis delle novità di cui alla riforma fiscale, L.n°111/2023, che ha previsto il graduale ampliamento dei redditi dichiarabili con il 730. Tale processo è stato avviato già lo scorso anno, ad esempio dal 2024 è possibile compilare il quadro W equivalente al quadro RW del modello Redditi ai fini dell’assolvimento degli obblighi di monitoraggio fiscale per gli immobili e i prodotti finanziari detenuti all’estero.
- Approvazione definitiva del modello 730/2025: l’Agenzia delle Entrate ha ufficializzato il modello 730/2025 con le relative istruzioni. Il modello è destinato a dipendenti e pensionati per dichiarare i redditi del 2024 e detrarre le spese sostenute nello stesso anno.
- Ampliamento dei redditi dichiarabili: grazie alla riforma fiscale (L. 111/2023), il 730/2025 permette di dichiarare nuovi tipi di redditi, prima riservati al modello REDDITI PF. Tra questi, i redditi soggetti a tassazione separata e plusvalenze finanziarie (quadro T).
- Modifiche fiscali e nuove aliquote IRPEF: riduzione degli scaglioni IRPEF da quattro a tre, introduzione di un nuovo regime per le locazioni brevi con aliquota al 26% (ridotta al 21% per una sola unità immobiliare), e nuove regole per lavoratori frontalieri e impatriati.
- Aggiornamenti su detrazioni e bonus fiscali: aumento della detrazione per redditi da lavoro dipendente (fino a 1.955€ per chi guadagna fino a 15.000€), modifica della detrazione per il personale della sicurezza, conferma del Bonus tredicesima (100€ per redditi fino a 28.000€), e nuova regolamentazione del Superbonus (detrazione al 70% con rateizzazione in 10 anni).
- Novità per immobili e investimenti all’estero: l’aliquota IVIE per gli immobili all’estero è fissata all’1,06%, mentre l’IVAFE per prodotti finanziari detenuti in Stati a regime fiscale privilegiato è del 4 per mille annuo. Inoltre, obbligo di indicare il Codice Identificativo Nazionale (CIN) per locazioni turistiche e contratti brevi.
OMESSA DICHIARAZIONE DEI REDDITI
La dichiarazione dei redditi si considera omessa se trascorsi 90 giorni dalla scadenza il contribuente non esonerato della dichiarazione dei redditi, non provvede a presentare il modello 730 o Modello Unico – Redditi.
Le sanzioni per l’omessa dichiarazione dei redditi sono:
Sanzione amministrativa dal 120% al 240% dell’ammontare delle imposte dovute (art.1 comma1e 3 del D.Lgs.471/97. Dal 2016 la sanzione va dal 60 al 120% nel caso in cui il contribuente provveda a presentare una nuova dichiarazione entro i termini della dichiarazione per l’anno successivo mentre rimane dal 120% al 240% se non provvede alla nuova presentazione. Vi è la possibilità di usufruire di un ravvedimento operoso entro i 90 giorni successivi dalla scadenza.
In caso di dichiarazione senza imposte dovute la sanzione va dai 250 ai 1000 euro. Qualora venisse presentata la dichiarazione entro i termini dell’anno successivo, la sanzione va dai 150 ai 500 euro.
Sanzione omessa dichiarazione Irap la sanzione va dal 120% al 240% dell’imposta dovuta ( art.32 comma 1 del D.Lgs . 446/97);
Il Contribuente che è in ritardo con la propria Denuncia dei Redditi potrà sistemare la sua posizione attraverso il ravvedimento operoso.
Per la Presentazione del tuo 730 o del Modello Unico, contatta il nostro
SPORTELLO CAF al 06 39741831 in Viale di Valle Aurelia 65 – 00167 Roma

Trasferimento d’azienda e Tutela del lavoratore
Il trasferimento d’azienda si verifica quando cambia il titolare dell’attività, a seguito di operazioni quali cessione contrattuale, fusione, affitto, usufrutto.
Il trasferimento può riguardare l’intera azienda o parte di essa e in questo caso si parla di trasferimento di ramo d’azienda. Questo ultimo tipo di trasferimento è ammissibile solo se la parte di azienda che si intende trasferire è funzionalmente autonoma al momento del trasferimento (con il D.lgs 276/2003 non è più necessario che tale autonomia sia preesistente al trasferimento).
Caratteristiche
Quando vi è il trasferimento dell’azienda o di un ramo di essa cambia il titolare dell’attività e quindi cambia il datore di lavoro. La legge tutela il lavoratore con alcune disposizioni specifiche e prevede che in caso di trasferimento:
- Il rapporto di lavoro non si estingue, ma continua con il nuovo titolare dell’azienda; il lavoratore conserva tutti i diritti che ne derivano.
- Il lavoratore può chiedere al nuovo datore di lavoro il pagamento dei crediti da lavoro che aveva maturato al momento del trasferimento; il nuovo datore di lavoro è pertanto obbligato in solido con il vecchio titolare per tali crediti.
- Nel caso di stipulazione di un contratto d’appalto tra azienda d’origine e ramo trasferito, il lavoratore dipendente di questo ultimo può agire in giudizio direttamente nei confronti dell’azienda di origine per obbligarla al pagamento dei debiti che questa ha contratto con il ramo trasferito.
- Il nuovo titolare deve continuare ad applicare il contratto collettivo nazionale, in vigore al momento del trasferimento, fino alla sua scadenza.
- Il trasferimento d’azienda non costituisce motivo di licenziamento se il trasferimento si verifica in imprese che occupano più di 15 dipendenti, è obbligatorio per il datore di lavoro avvertire con comunicazione scritta, almeno 25 giorni prima dell’atto di trasferimento, le rappresentanze sindacali che avviano procedure di analisi e verifica necessarie alla tutela dei lavoratori.
CONCILIAZIONE SINDACALE NEL TRASFERIMENTO D’AZIENDA
In forza della portata novativa dell’accordo transattivo firmato in sede sindacale, i lavoratori del ramo d’azienda ceduto non hanno alcun titolo giuridico nei confronti della società cedente. Quest’ultima infatti vanta a suo favore l’intervenuta transazione, mentre la società cessionaria deve considerarsi esclusa dalla controversia. È quanto stabilito dalla Corte di Cassazione con Ord. 29 luglio 2019, n. 20418.
Leggi FAQ TRASFERIMENRO D’AZIENDA
Assistenza – Vertenze di Lavoro
Per assistenza nelle controversie di lavoro puoi contattarci al 0639741831
oppure su aurelio.snalvconfsal@gmail.com
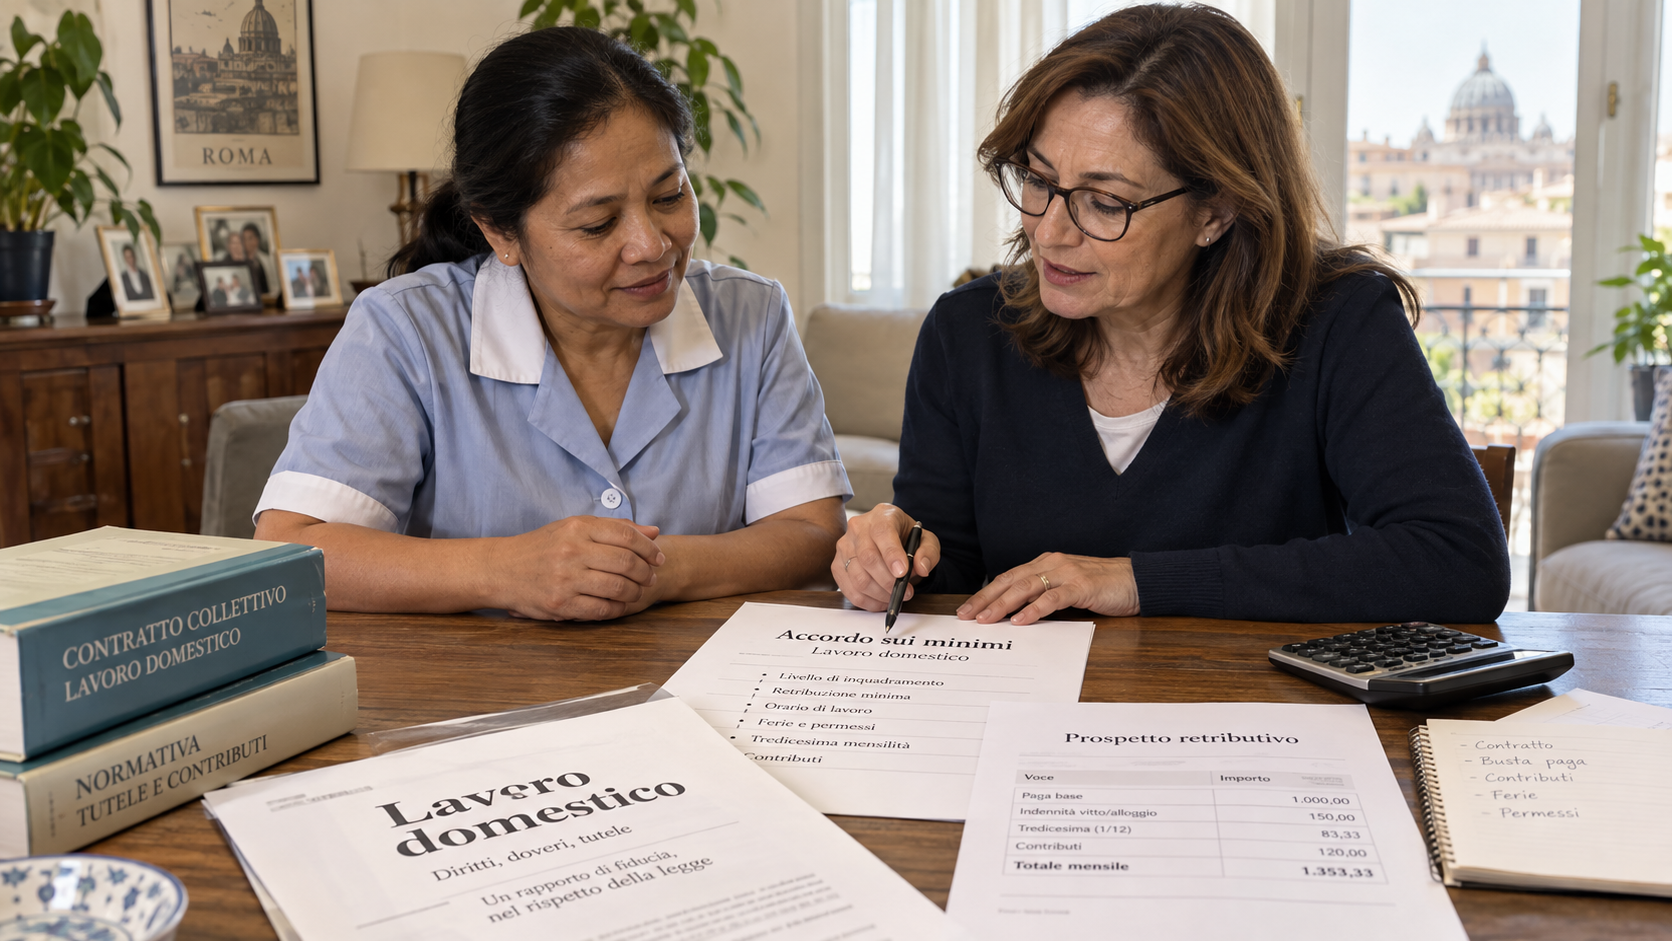
Lavoro domestico: accordo e tabelle sui minimi retributivi 2025
Accordi e tabelle dei minimi retributivi – anno 2025
Lo scorso 29 gennaio 2025, è stato siglato, dalla Commissione nazionale per l’aggiornamento retributivo – Ministero del lavoro e delle politiche sociali – , l’accordo sui nuovi minimi retributivi relativi al lavoro domestico derivanti dalla variazione del costo della vita.
La tabella con gli importi retributivi aggiornati ha decorrenza dal 1° gennaio 2025.
accordo sui minimi retributivi 2025 – lavora domestico
Lavoro domestico Accordi e tabelle dei minimi retributivi – anno 2025